12% годовых и 12% с капитализацией: почему доход по вкладу отличается
Номинальная и эффективная ставка простыми словами: пример на 10 000 BYN, частота начисления и ограничения рекламной доходности.
У двух вкладов на витрине одинаковые 12% годовых. В первом проценты выплачивают отдельно, во втором каждый месяц добавляют к сумме. Ставка выглядит одинаково, но база следующего начисления меняется. При этом рекламная эффективная доходность требует выполнения всех условий расчёта.
Как работает капитализация
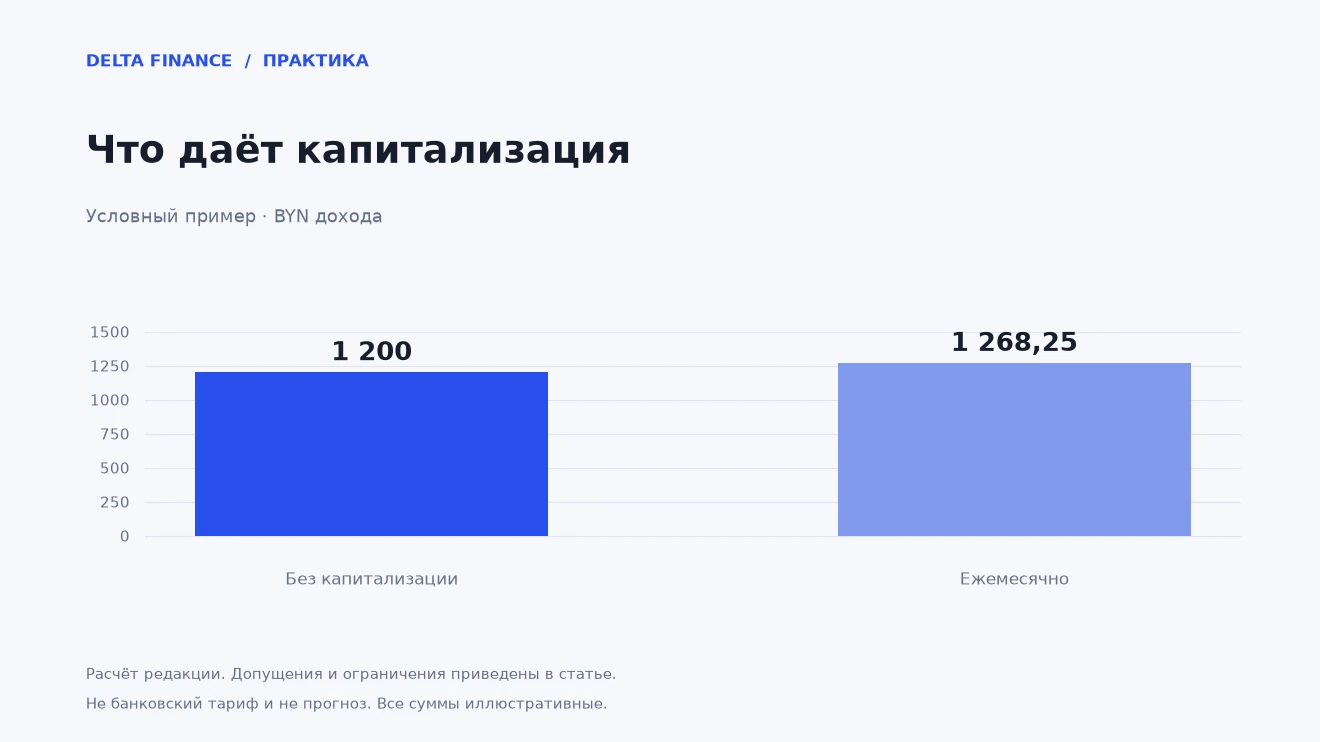
В условном примере 10 000 BYN размещены на год под 12% с ежемесячной капитализацией. Для учебного расчёта делим ставку на 12 и получаем 1% в месяц. Через год сумма равна 10 000 × 1,01 в степени 12: примерно 11 268,25 BYN. Доход — 1 268,25, эффективная доходность — около 12,68%.
Без добавления процентов к телу годовой доход при простом расчёте составит 1 200 BYN. Разница 68,25 возникает из-за процентов на ранее начисленные проценты. Реальный договор может считать по дням и учитывать другие даты, поэтому результат нужно сверять с правилами банка.
Почему эффективная ставка не универсальна
В нашем расчёте проценты не снимают, пополнений нет, ставка постоянна. Если часть дохода тратить каждый месяц, дополнительная база перестанет расти по исходному сценарию. Если ставка действует только первые месяцы, умножать её на весь срок нельзя.
Условия досрочного закрытия также способны изменить результат. Процент, красиво посчитанный для полного года, не описывает сумму при выходе через три месяца. Доходность нужно сопоставлять с тем сроком, на который деньги действительно могут остаться в продукте.
Сравнение в рублях
Запросите итог для одной стартовой суммы, одинаковой даты размещения и одного срока. Сначала сравните доход до возможных удержаний, затем отдельно учтите комиссии и применимые налоги по своему договору и ситуации. Не путайте все поступившие на вклад деньги с прибылью: пополнения принадлежат вам с самого начала.
Для небольшого срока разница капитализации может быть менее значимой, чем возможность вовремя забрать необходимую сумму. Финансовое решение состоит не только из выбора максимальной цифры, но и из соответствия продукта вашим платежам.
Проверка перед открытием
Выпишите ставку, период начисления, способ выплаты, ограничения пополнений и условия возврата денег. Затем посчитайте два сценария: держите до конца и забираете раньше. Если точный порядок непонятен, попросите письменный пример расчёта.
На сайте есть депозитный калькулятор и калькулятор сложного процента в разделе «Полезное». Используйте их для проверки логики и допущений, а окончательную сумму сверяйте с договором. Число 12,68% в этой статье — результат условного примера, а не актуальное предложение банка.
Практические расчёты для своих целей можно проверить в разделе «Полезное».
Редакционный практический разбор. Все суммы и ставки в примерах условные, расчёты не являются предложением банка или прогнозом. Инфографика показывает расчёт редакции. Обложка — концептуальная ИИ-иллюстрация.