Купон 15% ещё не означает доход 15%: как читать предложение облигаций
Цена покупки, погашение и купон: разбираем доход по облигации на простом примере без обещаний гарантированной прибыли.
На карточке облигации крупно написано «купон 15%». Кажется, что достаточно умножить вложения на эту ставку. Но купон часто считают от номинала, а покупатель платит рыночную цену. Если купить дороже номинала, итог заметно меняется.
От какой суммы считают выплату
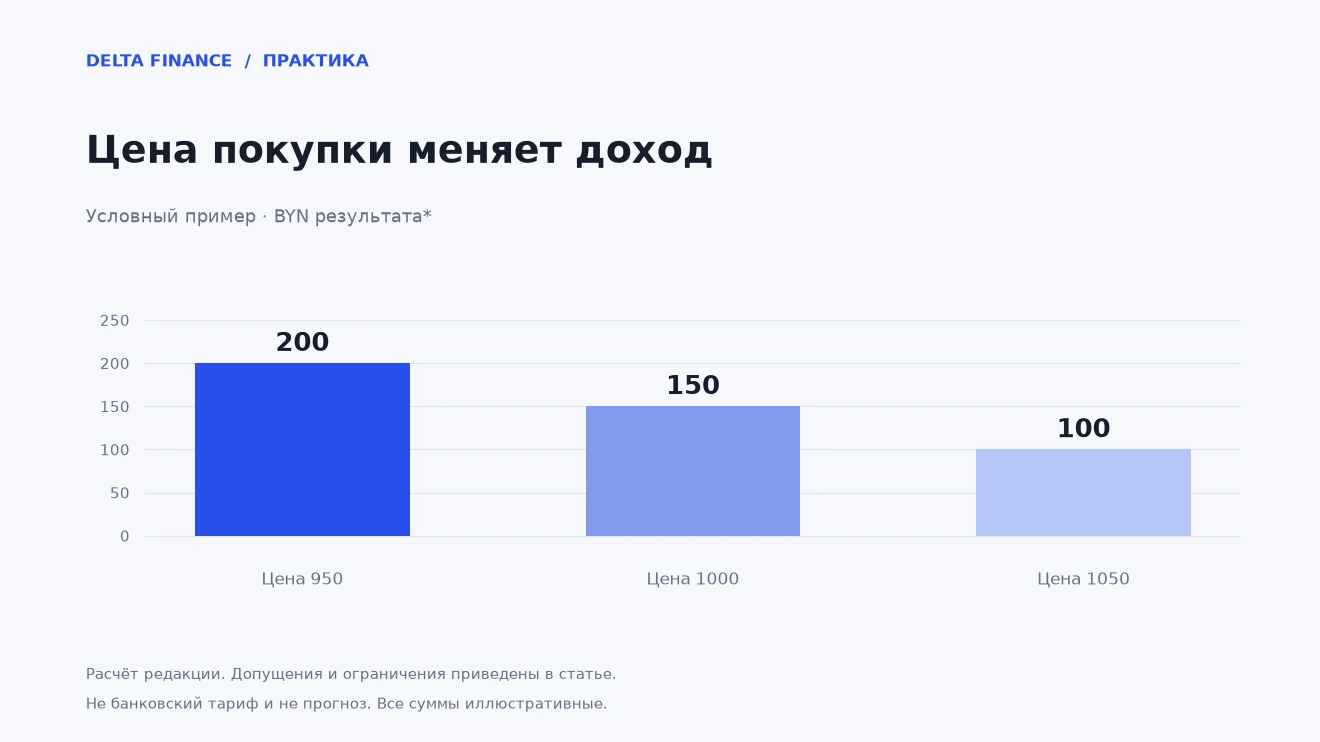
Для учебного примера номинал облигации — 1 000 BYN, годовой купон — 150, до погашения остался ровно год. При покупке за 1 000 и получении всех выплат простая доходность до расходов составляет 15%. Это условный пример с одной выплатой.
Если та же бумага стоит 1 050, купон остаётся 150. При погашении вернут номинальные 1 000: разница цены уменьшит результат на 50. Общий денежный результат — 100 рублей, или около 9,52% от цены покупки, до расходов и возможных удержаний.
Что меняется при покупке дешевле
При цене 950 BYN те же 150 купона и возврат 1 000 дают результат 200 рублей: около 21,05% за условный год. Но низкая цена не становится бесплатным подарком. Она может отражать риски, ожидания ставок и ограниченную возможность быстро продать актив.
Нужно понимать, почему продавец согласен на такую цену. Высокая расчётная доходность не устраняет возможность дефолта или задержки платежа. Сравнивать облигацию с вкладом только по двум процентам на витрине недостаточно.
Какие условия пропущены в примере
В реальной сделке важны накопленный купонный доход, даты выплат, комиссии, возможность досрочного выкупа и параметры налогообложения. Годовая доходность требует учитывать время каждого денежного потока. Наш пример специально упрощён, чтобы показать влияние цены.
Если деньги нужны до погашения, рыночная стоимость в момент продажи становится отдельным риском. Даже при плановом купоне покупатель не получает обещания, что сможет в любой день продать бумагу по первоначальной цене.
Пять строк перед покупкой
Выпишите полную стоимость сделки, расписание выплат, сумму погашения, все расходы и условия досрочного завершения. Затем проверьте документы эмитента и собственный предел потерь. Не подменяйте этот этап знакомым названием компании.
Investor.gov рассматривает облигации как долговые инструменты с различными рисками. Для частного инвестора практический вывод такой: купон отвечает на вопрос о предусмотренной выплате, а итоговая доходность — о результате покупки по вашей цене при выполнении заложенных условий.
Для дополнительного чтения: материал профильной организации. Зарубежный источник используется для общих принципов; местные тарифы и договорные условия проверяйте отдельно.
Практические расчёты для своих целей можно проверить в разделе «Полезное».
Редакционный практический разбор. Все суммы и ставки в примерах условные, расчёты не являются предложением банка или прогнозом. Инфографика показывает расчёт редакции. Обложка — концептуальная ИИ-иллюстрация.