Доход скачет каждый месяц: как назначить себе устойчивую «зарплату»
Система для фрилансера и человека с премиями: отделяем поступления от доступных на жизнь денег и проверяем слабые месяцы.
В одном месяце пришло 4 000 рублей, в следующем — 1 600. Средний доход 2 800 выглядит комфортным, пока аренду и продукты не приходится оплачивать именно в слабом месяце. При неравномерных поступлениях проблема часто заключается в календаре, а не только в общей сумме заработка.
Не считайте лучший месяц нормой
Выпишите фактические поступления за доступный период. Отдельно отметьте разовые премии, возвраты своих денег и выручку, из которой ещё предстоит оплатить рабочие расходы. Для жизни нужна не вся цифра входящего перевода.
Затем выделите минимальный бытовой набор. Он не должен включать все приятные расходы удачного месяца. Если необходимая сумма систематически превышает поступления, резерв лишь переносит проблему во времени: понадобится менять доходы, обязательства или оба параметра.
Пример собственного расчётного фонда
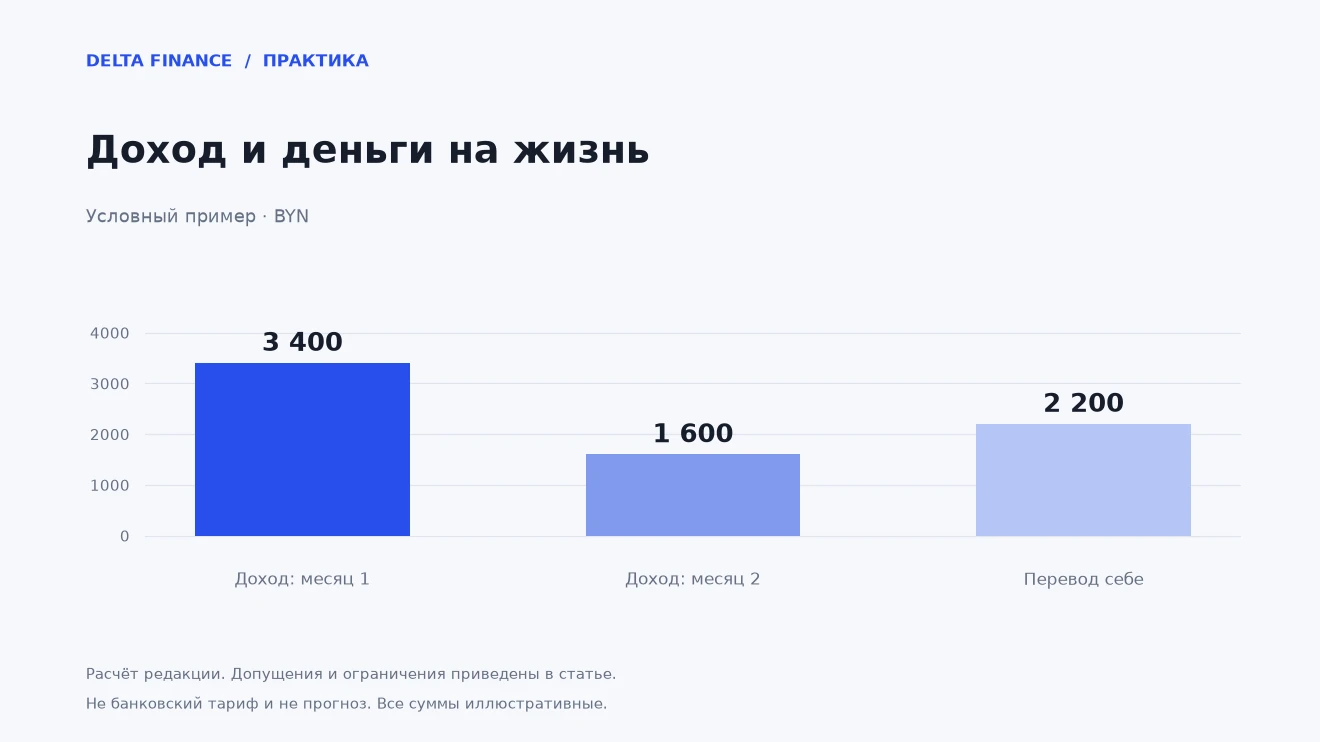
Представим, что бытовые расходы равны 2 200 BYN. В первый месяц поступило 3 400: после условной выплаты себе остаётся 1 200. Во второй поступило 1 600: недостающие 600 берутся из накопленного остатка. После двух месяцев фонд всё ещё содержит 600.
Механизм работает, потому что первые деньги не были целиком потрачены как свободные. Но четыре слабых месяца подряд могут исчерпать фонд. Поэтому размер перевода себе проверяют по нескольким сценариям, а не по двум удачным точкам.
Отделите разные виды резерва
Деньги на ожидаемые рабочие расходы и применимые обязательные платежи — не запас на развлечения. Отдельно учитывайте бытовой фонд выравнивания и резерв на чрезвычайную ситуацию. Физически это могут быть разные счета или понятные категории учёта.
Необязательно создавать десятки банковских продуктов. Главное — видеть, какая часть общего остатка уже имеет назначение. Иначе крупное поступление создаёт ощущение достатка ровно перед сроком оплаты оборудования или годового счёта.
Как начать без накопленного фонда
На старте можно выбрать меньший регулярный перевод и временно увеличить гибкую часть после поступлений. Заранее определите порядок приоритетов: необходимые счета, рабочие обязательства, восстановление фонда, затем дополнительные желания.
Каждый месяц проверяйте не только размер выручки, но и число месяцев, которые выдержит фонд при слабом доходе. Устойчивая система не обещает одинаковую жизнь при любых обстоятельствах. Она раньше показывает, когда расходы пора пересмотреть, и уменьшает зависимость от даты одного перевода.
Практические расчёты для своих целей можно проверить в разделе «Полезное».
Редакционный практический разбор. Все суммы и ставки в примерах условные, расчёты не являются предложением банка или прогнозом. Инфографика показывает расчёт редакции. Обложка — концептуальная ИИ-иллюстрация.