Общие расходы, разные зарплаты: как делить семейный бюджет без обид
Поровну или пропорционально доходам: сравниваем семейные расходы на числах и договариваемся о личных деньгах.
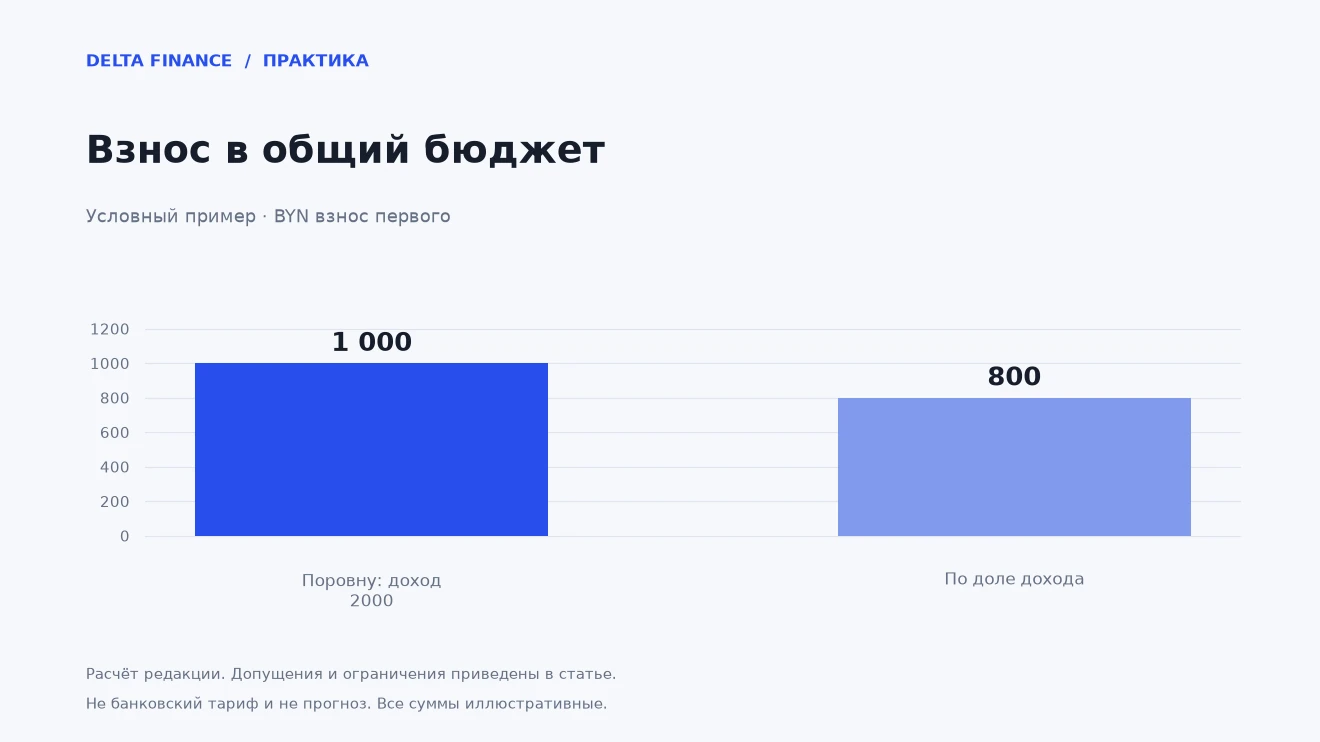
Один человек получает 2 000 рублей, другой — 3 000. Общие расходы составляют 2 000. Формальное «пополам» одинаково по сумме, но неодинаково по нагрузке. Разговор о семейном бюджете полезно начинать с этих цифр, а не с того, кто заказывает больше кофе.
Две системы на одном примере
При делении поровну каждый вносит 1 000 BYN. Для первого это половина дохода, для второго — треть. При пропорциональном участии доли дохода составляют 40% и 60%, взносы — 800 и 1 200. Нагрузка становится одинаковой в процентах: по 40% заработка.
Ни одна схема не решает за семью, что справедливо. Неоплачиваемый уход за ребёнком, здоровье, временная потеря работы и уже принятые общие решения могут требовать другой модели. Важно, чтобы оба понимали результат и могли его обсуждать.
Определите границы общего
Запишите, какие расходы действительно общие: жильё, питание дома, коммунальные услуги, согласованные цели. Личные хобби и помощь родственникам лучше обсудить отдельно, чем каждый раз спорить после оплаты. Не превращайте полный доступ к выписке другого человека в обязательный признак доверия.
Общий бюджет не требует автоматически открывать совместный банковский счёт. Юридические права владельцев и возможности продукта нужно выяснять в конкретной организации. Можно согласовать взносы и порядок расчётов, сохраняя понятное разделение денег.
Что делать с премиями и нестабильным доходом
Если один доход меняется, фиксированные пропорции могут быстро устареть. Договоритесь, по какому периоду сравнивать поступления и когда пересматривать взносы. Разовая премия не обязательно становится новой постоянной зарплатой.
Можно сначала закрывать общий минимальный набор расходов, а распределение дополнительных поступлений обсуждать отдельно. Резерв на обязательные платежи снижает число ситуаций, когда временная просадка одного дохода превращается в срочную личную просьбу о деньгах.
Попробуйте один месяц
Выберите систему на ограниченный срок и заранее назначьте спокойный разговор о результате. Обсудите не только арифметику, но и удобство: кто оплачивает счета, как фиксируются переводы, какие решения требуют согласования.
В конце сравните план и факт. Если один постоянно доплачивает незаметные мелочи, добавьте их в общую корзину. Рабочая договорённость оставляет обоим пространство для личных решений и не требует ежедневно доказывать право на небольшую покупку.
Для дополнительного чтения: материал профильной организации. Зарубежный источник используется для общих принципов; местные тарифы и договорные условия проверяйте отдельно.
Практические расчёты для своих целей можно проверить в разделе «Полезное».
Редакционный практический разбор. Все суммы и ставки в примерах условные, расчёты не являются предложением банка или прогнозом. Инфографика показывает расчёт редакции. Обложка — концептуальная ИИ-иллюстрация.